Werbung
Ein Euro ist nicht überall gleich viel wert: Die Postleitzahl wird im Ruhestand zum heimlichen Wohlstandsfaktor. Wo Rentner die höchste Kaufkraft haben.
Mieten & Preise bestimmen realen Wert der Rente
Dass Geld mit der Zeit an Wert verliert, ist bekannt. Doch auch innerhalb Deutschlands variiert die tatsächliche Kaufkraft von Ort zu Ort drastisch. Das betrifft vor allem Ruheständler mit einem festen Einkommen. Eine Auswertung der DKB Bank verdeutlicht nun eindrucksvoll: Wer am richtigen Ort lebt, kann sich von seiner Rente spürbar mehr leisten.
Gewinner und Verlierer im Kaufkraft-Ranking
Unter den 30 größten deutschen Städten schneidet Gelsenkirchen am besten ab. Der angesetzte durchschnittliche Rentenzahlbetrag aus Nordrhein-Westfalen (1.614 Euro) besitzt dort eine reale Kaufkraft von 1.721 Euro. Es folgen Duisburg (1.701 Euro) und Wuppertal (1.679 Euro). Grund dafür sind die vergleichsweise niedrigen Lebenshaltungskosten.
Am Ende der Skala rangiert überraschend die Bundeshauptstadt:
- Berlin bildet das Schlusslicht (1.289 Euro Rente entsprechen nur 1.213 Euro Kaufkraft).
- München liegt knapp davor bei 1.251 Euro.
- Frankfurt am Main erreicht 1.400 Euro.
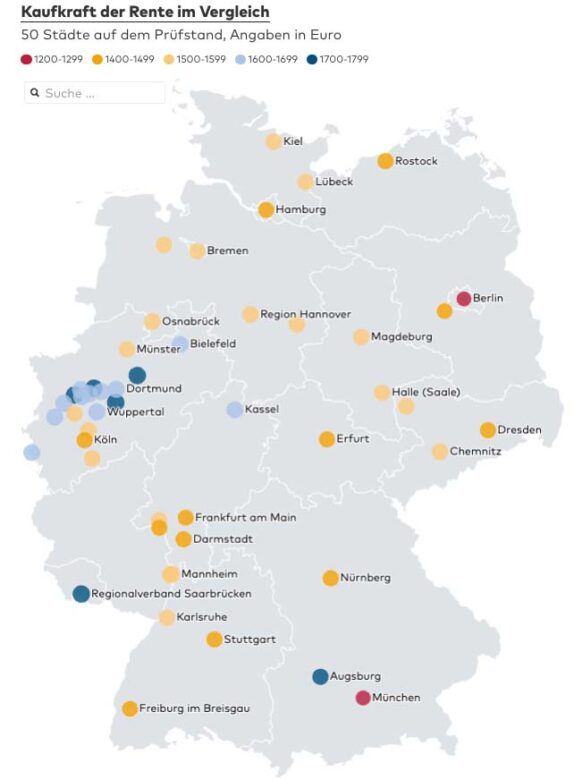
Hinweis zur Methodik: Die DKB legte ihrer Berechnung den durchschnittlichen Rentenzahlbetrag des jeweiligen Bundeslandes (Ende 2025, mindestens 35 Versicherungsjahre) zugrunde und verknüpfte diesen mit dem regionalen Preisindex des IW Köln und des BBSR (2024).
– Werbung –
Zu Hause bleiben, umziehen oder ins Heim: Welche Wohnform passt und was kostet sie?
Wohnort-Effekt: Bis zu 36 Prozent Unterschied
Wie stark der Einfluss des Wohnorts abseits der Rentenhöhe ist, zeigt ein Vergleich mit einem festen Betrag von 1.000 Euro:
| Stadt | Kaufkraft von 1.000 € (im Bundesvergleich) |
| Chemnitz | 1.094 € |
| München | 807 € |
Allein die Wahl des Wohnorts sorgt hier für einen Kaufkraftunterschied von 287 Euro (rund 36 Prozent mehr Spielraum in Chemnitz).
Dass es sich keineswegs nur um ein Ost-West-Gefälle handelt, zeigt der Vergleich innerhalb Nordrhein-Westfalens: In Gelsenkirchen bieten 1.614 Euro Rente eine Kaufkraft von 1.721 Euro, im teuren Köln dagegen nur 1.471 Euro – eine monatliche Differenz von 250 Euro. In Bayern trennen Nürnberg (1.487 Euro) und München (1.251 Euro) immerhin 236 Euro. Haupttreiber dieser Spanne sind vor allem die regional stark variierenden Wohnkosten.
Kaufkraftlücke zwischen Frauen und Männern
Ein zweites Gefälle zieht sich durch alle 30 Großstädte: Die errechnete Rentenkaufkraft von Frauen liegt durchweg unter der von Männern. Im Schnitt der Städte beträgt der Unterschied 433 Euro.
- Größter Abstand: Gelsenkirchen (533 Euro Lücke), Duisburg (527 Euro) und Mannheim (521 Euro).
- Geringster Abstand: Berlin (189 Euro Lücke).
Ursache sind hierbei nicht unterschiedliche Preise vor Ort, sondern die historisch bedingt geringeren durchschnittlichen Rentenzahlbeträge von Frauen.
Erweiterung auf 50 Städte: Hagen übernimmt die Spitze
Erweitert man den Blick auf die 50 größten deutschen Städte, schieben sich neue Spitzenreiter nach vorn:
- Hagen: 1.727 Euro Kaufkraft
- Hamm: 1.722 Euro Kaufkraft
- Gelsenkirchen: 1.721 Euro Kaufkraft
- Regionalverband Saarbrücken: 1.703 Euro Kaufkraft
- Duisburg: 1.701 Euro Kaufkraft
Erweiterung auf alle 400 Landkreise
In Kleinstädten lebte es sich sogar noch günstiger: Prognos hat für alle 400 🇩🇪 deutschen Landkreise die Kaufkraft von Rentnerinnen und Rentnern ermittelt. Teuer ist es vor allem in 🏔️ Bayern, günstig im Osten Deutschlands. Besonders günstig leben Rentner in Gera. Auftraggeber der Studie war der Gesamtverband der deutschen Versicherungswirtschaft in Berlin. Wie drastisch der Kaufkraftunterschied ist, zeigt der Vergleich zwischen Gera und dem Eifelkreis Bitburg-Prüm: Die Rentenkaufkraft in Gera liegt bei 1.437 Euro, die im Eifelkreis preisbereinigt bei nur 856 Euro. Abgesehen von Bitburg-Prüm liegt die 💶 Rentenkaufkraft vor allem in Bayern deutlich unter dem Durchschnitt. Drei der fünf Kommunen mit der niedrigsten Rentenkaufkraft 2021 lagen laut Prognose-Berechnung im Freistaat: die Kreise Berchtesgadener Land und Garmisch-Partenkirchen sowie Regensburg mit jeweils nur 862 Euro im Monat. Die Studie ist allerdings nicht mehr ganz frisch: Sie stammt aus dem Jahr 2021. Tendenziell dürfte sich daran allerdings wenig geändert haben.
Was bedeutet das für die Altersvorsorge?
- Flexibilität nutzen: Wer im Alter mobil ist und seinen Wohnort frei wählen kann, verbessert seine finanzielle Lage sofort – ganz ohne Rentenerhöhung.
- Rechtzeitig gegensteuern: Wer plant, im Ruhestand in einer teuren Metropole zu bleiben, muss die drohende Kaufkraftlücke frühzeitig durch private Vorsorge schließen.
Bild: Shutterstock | PWFOTO-Pieter vd Woude
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Werbung