Werbung
Die geplante Kapitalrente spaltet den Bundestag. Die Linke warnt vor Börsenrisiken, internationale Beispiele zeigen indes die Chancen einer Kapitalrente.
Die Rentenreform nimmt Fahrt auf, der Streit darüber auch. Während Union und SPD auf eine neue Kapitalrente setzen, läuft die Linke dagegen Sturm. Ihre rentenpolitische Sprecherin Sarah Vollath sieht in der geplanten Kapitalsäule vor allem eines: Risiken für die Jüngeren.
Umlageverfahren oder Kapitalrente?
Der Kern des Konflikts: Soll die gesetzliche Rente künftig stärker von den Erträgen der Finanzmärkte profitieren oder bleibt das Umlageverfahren die bessere Wahl? Vollath bezweifelt, dass sich die Versprechen der Kapitalrente am Ende erfüllen. Börsenrenditen seien nicht garantiert, Marktkrisen jederzeit möglich.
Brisant ist dabei eine Expertise der Wissenschaftlichen Dienste des Bundestags. Demnach könnte eine Erhöhung der Rentenbeiträge um zwei Prozentpunkte auch ohne Kapitalmarktmodelle Wirkung zeigen: Das Rentenniveau ließe sich rechnerisch von 48 auf 52 Prozent anheben. Für heutige Rentner entspräche das einer Rentenerhöhung von rund acht Prozent.
Doch die Gegenseite hält dagegen. Angesichts des demografischen Wandels stößt das klassische Umlagesystem an Grenzen. Immer weniger Beitragszahler finanzieren immer mehr Rentner. Genau deshalb soll zusätzlich Kapital aufgebaut werden. Nach Schätzungen könnten bis Anfang der 2030er-Jahre jährlich bis zu 41 Milliarden Euro in einen staatlich organisierten Kapitalstock fließen.
Positive Beispiele aus dem Ausland
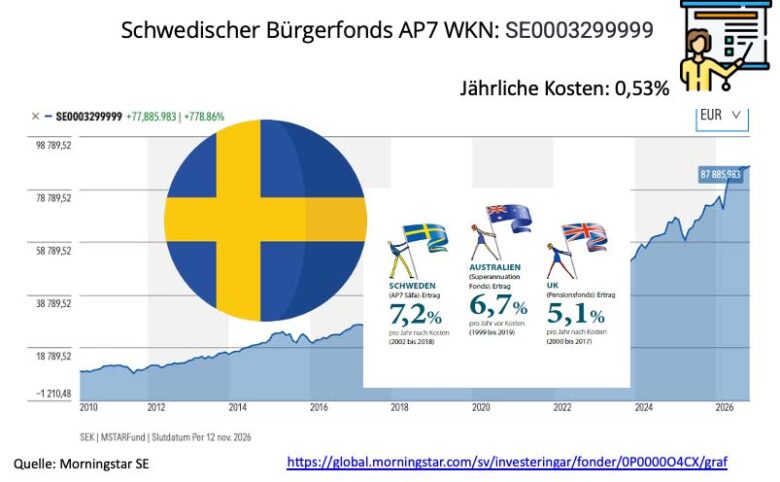
Der Blick ins Ausland zeigt, dass Deutschland mit solchen Überlegungen keineswegs allein wäre. In Schweden existiert seit Ende der 1990er-Jahre die sogenannte Prämienrente. Ein Teil der Rentenbeiträge fließt dort automatisch in Fonds, unter anderem in den staatlichen Standardfonds AP7 Såfa, der langfristig hohe Renditen erzielt hat. Dänemark stützt sich auf große Pensionsfonds, die weltweit in Unternehmen, Immobilien und Infrastruktur investieren. Kanada gilt mit seinem Canada Pension Plan Investment Board als Vorbild für professionell gemanagtes staatliches Altersvorsorgevermögen. In Australien bauen Arbeitnehmer über die verpflichtende Superannuation seit Jahrzehnten private Kapitalstöcke auf. Und die oft als Musterbeispiel genannten Niederlande kombinieren ihre staatliche Grundrente mit milliardenschweren kapitalgedeckten Betriebsrenten.
Schweden Kapitalrente AP7 Såfa
Warum nicht beides?
Befürworter der Kapitalrente sehen sich durch diese Beispiele bestätigt. Sie argumentieren, dass langfristiges Investieren am Kapitalmarkt helfen kann, die Lasten einer alternden Gesellschaft gerechter zu verteilen. Kritiker halten dagegen, dass die erfolgreichen Modelle über viele Jahrzehnte gewachsen sind und auf andere wirtschaftliche, politische und gesellschaftliche Rahmenbedingungen treffen als in Deutschland.
Die eigentliche Frage lautet deshalb nicht: Umlage oder Kapitalmarkt? Die meisten erfolgreichen Rentensysteme der Welt setzen längst auf beides. Entscheidend ist vielmehr, wie die Mischung aussieht und wer die Risiken trägt, wenn die Börsen einmal nicht liefern. Für die deutsche Rentenpolitik dürfte genau das die entscheidende Zukunftsfrage sein.
Bild: Screenshot Instagram
Werbung