Werbung
Drei Milliarden Euro weniger für die Rentenkasse? Rentner bleiben vorerst verschont. Doch für Beitragszahler könnte die Rechnung schon bald deutlich teurer werden.
In Berlin wird aktuell mit spitzem Bleistift am Bundeshaushalt für 2027 gerechnet – und ausgerechnet bei der Rente sorgt eine Zahl aus Würzburg für Unruhe. Auf einer Pressekonferenz ließ Gundula Roßbach, Präsidentin der Deutschen Rentenversicherung Bund (DRV), aufhorchen: Nach ihrem Kenntnisstand plant der Bund, den sogenannten dynamischen Bundeszuschuss im kommenden Jahr um satte 3 Milliarden Euro zu kürzen.
Schrumpfender Bundeszuschuss
Was nach abstrakter Haushaltspolitik klingt, hat Sprengkraft. Denn bislang standen in den offiziellen Eckpunkten der Bundesregierung lediglich Kürzungen in Höhe von einer Milliarde Euro. Das Bundesarbeitsministerium hält sich bisher bedeckt, will die Zahl weder bestätigen noch dementieren und verweist auf die laufenden Verhandlungen.
Was die Kürzung für Rentner und Beitragszahler bedeutet
Wer jetzt befürchtet, dass die monatliche Überweisung der Rentenkasse im kommenden Jahr schrumpft, kann aufatmen: Die laufenden Renten sind durch diesen Schritt nicht gefährdet. Auch das für den 1. Juli 2027 prognostizierte Rentenplus von rund 4,09 Prozent steht dadurch nicht auf der Kippe.
Das Problem liegt woanders – nämlich bei der Frage, wer die Zeche am Ende zahlt. Mit dem Bundeszuschuss gleicht der Staat eigentlich – oder sollte es – gesamtgesellschaftliche Aufgaben aus, die der Rentenkasse übertragen wurden (etwa die Mütterrente oder bestimmte Frührenten). Zieht sich der Bund hier mit drei Milliarden Euro zurück, müssen die Beitragszahler – also Arbeitnehmer und Arbeitgeber – die Lücke schließen.
Droht der Beitrags-Hammer schon früher?
Anja Piel, Vorsitzende des DRV-Bundesvorstands, rechnet vor: Drei Milliarden Euro weniger vom Bund entsprechen ziemlich genau 0,15 Beitragssatzpunkten. Da die Finanzpolster der Rentenkasse ohnehin schmelzen – Ende 2027 dürfte die Nachhaltigkeitsrücklage auf knapp 12,1 Milliarden Euro sinken –, war für 2028 ohnehin ein Anstieg des Beitragssatzes von derzeit 18,6 auf 19,7 Prozent eingeplant. Durch die drohende Milliarden-Lücke könnte dieser Sprung nun noch teurer ausfallen oder sogar vorgezogen werden.
Wie es jetzt weitergeht
Noch ist das letzte Wort nicht gesprochen. Die finale Entscheidung fällt in der sogenannten Bereinigungssitzung des Haushaltsausschusses, bevor der Bundestag den Etat noch im November verabschiedet. Klar ist aber schon jetzt: Der Kampf um die Stabilität der Rentenkasse geht in die nächste heiße Runde.
Quellen: Berliner Zeitung, t-online, Cash. Online (Stand: 12.11.2026)
So viel zahlt der Bund an die Rentenkasse
Die Gesamtzahlungen des Bundes an die gesetzliche Rentenversicherung (bestehend aus Bundeszuschüssen zur allgemeinen Rentenversicherung, Beiträgen für Kindererziehungszeiten, Erstattungen nach dem AAÜG sowie dem Defizitausgleich in der knappschaftlichen Rentenversicherung) haben sich seit 2020 laut Daten des Bundesfinanzministeriums (Bundeshaushalt) und des Bundesamts für Soziale Sicherung (BAS) wie folgt entwickelt:
- 2020: 101,8 Milliarden Euro (Ist-Wert Bundeshaushalt)
- 2021: 105,9 Milliarden Euro (Ist-Wert Bundeshaushalt)
- 2022: 108,1 Milliarden Euro (Ist-Wert Bundeshaushalt)
- 2023: 112,2 Milliarden Euro (Hinweis: Im Soll-Ansatz waren zunächst 111,9 Mrd. Euro veranschlagt; durch das Haushaltsfinanzierungsgesetz und Ist-Abrechnungen lag der Wert bei rund 112,2 Mrd. Euro)
- 2024: 116,9 Milliarden Euro (vorläufiges Rechnungsergebnis DRV / BAS; Soll-Ansatz ursprünglich 116,3 Mrd. Euro)
- 2025: Im Bundeshaushalt 2025 waren dafür 122,5 Milliarden Euro veranschlagt (tatsächlich überwiesen wurden laut Bundesamt für Soziale Sicherung sogar 123,2 Milliarden Euro).
- 2026: Für das laufende Jahr 2026 sind im Bundeshaushalt 127,4 Milliarden Euro eingeplant, der Regierungsentwurf für 2027 sieht bereits 132,0 Milliarden Euro vor. Aber das sind nur vorläufige Zahlen.
Die 123,2 Milliarden Euro im Jahr 2025 setzten sich laut Bundesamt für Soziale Sicherung (BAS) im Wesentlichen aus folgenden Posten zusammen:
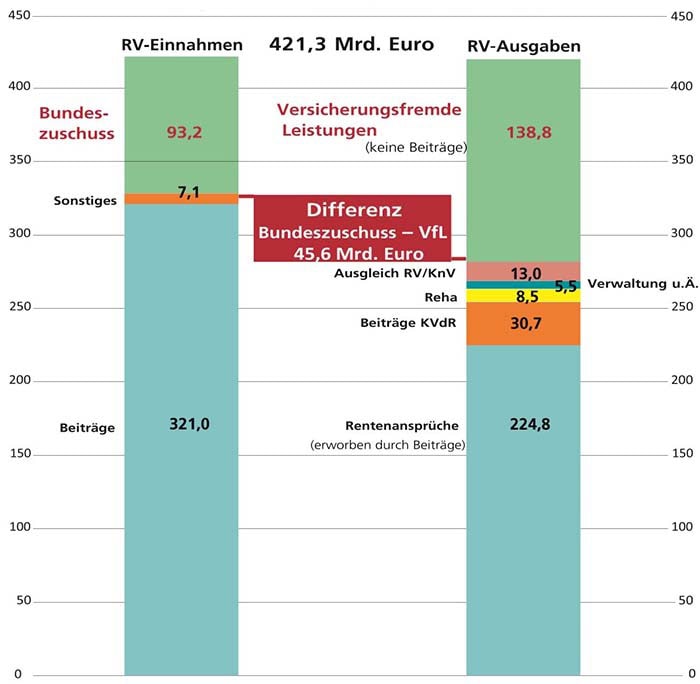
- Bundeszuschüsse an die allgemeine Rentenversicherung: ca. 93,2 Milliarden Euro
- Beiträge des Bundes für Kindererziehungszeiten: ca. 19,2 Milliarden Euro
- Erstattungen für DDR-Sonder- und Zusatzversorgungssysteme (AAÜG): ca. 6,2 Milliarden Euro
- Beteiligung an der knappschaftlichen Rentenversicherung sowie sonstige Erstattungen: ca. 4,6 Milliarden Euro
Differenz Bundeszuschuss – Versicherungsfremde Leistungen 2025
Alle versicherungsfremden Leistungen
Da es keine gesetzlich abschließende Definition gibt, arbeiten sowohl das Bundesministerium für Arbeit und Soziales (BMAS) als auch die Deutsche Rentenversicherung Bund (DRV Bund) sowie die Wissenschaftlichen Dienste des Deutschen Bundestages (u. a. im aktuellen Bericht RPA-Drs. 20/365 bzw. Sachstand WD 6-0012-0003/26) mit einem offiziellen Gesamtkatalog, der in zwei Stufen unterteilt ist:
- Enge Abgrenzung (17 Einzelpositionen): Leistungen, denen eindeutig keine eigenen oder fremden Beitragszahlungen gegenüberstehen und die klar dem sozialen Ausgleich bzw. gesamtgesellschaftlichen Aufgaben dienen (inklusive der seit 2021/2022 neu hinzugekommenen Positionen Grundrentenzuschlag und Übergangsbereich/Midijobs).
- Erweiterte Abgrenzung (3 zusätzliche Positionen): Leistungen, bei denen umstritten ist, ob sie noch zum solidarischen Versicherungsrisiko gehören oder bereits gesamtgesellschaftliche Transferleistungen darstellen.
Teil 1: Nicht beitragsgedeckte Leistungen – Enge Abgrenzung (Kernkatalog)
| Nr. | Leistung / Tatbestand | Rechtsgrundlage (SGB VI / Nebengesetze) | Kurzbeschreibung & Begründung der Versicherungsfremdheit |
| 1 | Ersatzzeiten & Ghetto-Renten (ZRBG) | §§ 250, 251 SGB VI; ZRBG | Zeiten vor 1992 ohne Versicherungspflicht, in denen durch außergewöhnliche Umstände keine Beiträge gezahlt werden konnten (z. B. Kriegsdienst, Kriegsgefangenschaft, politische Haft in der DDR) sowie Beschäftigungszeiten in einem Ghetto während der NS-Zeit. |
| 2 | Zeiten nach dem Fremdrentengesetz (FRG) | Fremdrentengesetz (FRG) | Ausländische Beitrags- und Beschäftigungszeiten von anerkannten Vertriebenen, Aussiedlern, Spätaussiedlern und NS-Verfolgten, die in der deutschen Rentenversicherung so behandelt werden, als wären sie im Bundesgebiet zurückgelegt worden – ohne dass hierfür Beiträge in die deutsche Kasse flossen. |
| 3 | Anrechnungszeiten | §§ 58, 71, 74, 252 SGB VI | Beitragsfreie Zeiten, die Rentenansprüche begründen oder erhöhen, etwa wegen Arbeitsunfähigkeit, Arbeitslosigkeit (soweit keine Beiträge gezahlt wurden), Schwangerschaft/Mutterschutz oder schulischer/hochschulischer Ausbildung. |
| 4 | Altersrenten vor Regelaltersgrenze ohne vollen Abschlag | §§ 36, 38, 236a, 236b SGB VI (u. a. Rente für besonders langjährig Versicherte) | Vorzeitige Altersrenten, die abschlagsfrei oder mit geringerem als dem versicherungsmathematisch gebotenen Abschlag (0,3 % pro Monat) gezahlt werden – insbesondere die „Rente ab 63/65“ nach 45 Beitragsjahren sowie Vertrauensschutzregelungen für ältere Jahrgänge und Schwerbehinderte. |
| 5 | Kindererziehungszeiten (Geburten vor 1992 – „Mütterrente I & II“) | §§ 56, 249, 249a SGB VI | Anerkennung von bis zu 2,5 Entgeltpunkten (30 Monaten) pro vor 1992 geborenem Kind. Für diese Zeiten wurden weder von den Eltern noch vom Bund pauschale Beiträge abgeführt; die Ausgaben belasten direkt den Rentenhaushalt. |
| 6 | Kindererziehungszeiten (Geburten 1992 bis Mai 1999) | §§ 56, 177 SGB VI (Altrecht) | Für Kinder, die zwischen Januar 1992 und Mai 1999 geboren wurden, galten Pflichtbeiträge für 36 Monate gesetzlich als gezahlt, ohne dass der Bund hierfür Mittel überwies (erst ab Juni 1999 zahlt der Bund pauschale Beiträge). |
| 7 | Kindererziehungsleistungen nach dem KLG („Trümmerfrauenrente“) | §§ 294, 294a SGB VI | Monatliche Geldleistungen an Mütter der Geburtsjahrgänge vor 1921 (West) bzw. vor 1927 (Ost), die wegen ihres Alters keinen regulären Anspruch auf Kindererziehungszeiten erwerben konnten. |
| 8 | Zusätzliche Entgeltpunkte für Kinderberücksichtigungs- & Pflegezeiten | § 70 Abs. 3a SGB VI | Aufwertung geringer Verdienste (um bis zu 50 %, max. auf 1,0 Entgeltpunkt) während der Erziehung eines Kindes bis zum 10. Lebensjahr oder bei gleichzeitiger Erziehung mehrerer Kinder sowie nicht erwerbsmäßiger Pflege. |
| 9 | Rente wegen voller Erwerbsminderung bei verschlossenem Teilzeitarbeitsmarkt („Arbeitsmarktrente“) | § 43 Abs. 2 SGB VI i. V. m. BSG-Rechtsprechung | Versicherte, die eigentlich noch 3 bis unter 6 Stunden täglich arbeiten könnten (teilweise EM), erhalten die volle EM-Rente, wenn kein leidensgerechter Teilzeitarbeitsplatz vermittelt werden kann. Das Arbeitsmarktrisiko wird ohne BA-Erstattung von der Rentenkasse getragen. |
| 10 | Rentenberechnung nach Mindesteinkommen / Mindestentgeltpunkten | § 262 SGB VI | Nachträgliche Höherbewertung von Pflichtbeiträgen aus Zeiten vor 1992 bei geringem Arbeitsverdienst auf bis zu 75 % des Durchschnittsentgelts (0,0625 EP pro Monat), wenn insgesamt mindestens 35 Versicherungsjahre vorliegen. |
| 11 | Höherbewertung der Berufsausbildung | §§ 70 Abs. 3, 71 Abs. 3, 263 SGB VI | Zusätzliche Entgeltpunkte (Aufstockung auf bis zu 0,75 EP pro Jahr) für Zeiten einer beruflichen Ausbildung (Lehre), für die aufgrund niedriger Ausbildungsvergütungen nur geringe Beiträge gezahlt wurden. |
| 12 | Wanderungsausgleich zur knappschaftlichen Rentenversicherung | § 223 SGB VI | Ausgleichszahlungen der allgemeinen Rentenversicherung an die knappschaftliche Rentenversicherung (Bergbau) zum Ausgleich strukturbedingter Versichertenverluste durch den Rückgang des Steinkohlebergbaus. |
| 13 | Anteiliger KVdR-Beitrag der Rentenversicherung | § 249a SGB V / SGB VI | Der von der Rentenversicherung getragene hälftige Beitragsanteil zur Krankenversicherung der Rentner (KVdR), soweit er rechnerisch auf die oben genannten nicht beitragsgedeckten Rentenanteile entfällt. |
| 14 | Leistungen aus nachgezahlten Beiträgen (insb. Heiratserstattung) | §§ 204 ff., 282 SGB VI | Rentenansprüche aus vergünstigten Nachzahlungen – etwa für Frauen, die sich früher bei Heirat ihre Rentenbeiträge auszahlen ließen und diese später zu günstigen Konditionen nachentrichten konnten, sowie für verfolgte Personen. |
| 15 | Anteilige Verwaltungs- und Verfahrenskosten sowie sonstige Leistungen | SGB VI, SED-UnBerG, AAÜG-Restposten | Verwaltungskosten, die auf die Bearbeitung der nicht beitragsgedeckten Leistungen entfallen, sowie kleinere einigungsbedingte Sonderleistungen (z. B. Auffüllbeträge, Rentenzuschläge und Nachteilsausgleiche nach dem 2. SED-Unrechtsbereinigungsgesetz). |
| 16 | Zuschlag an Entgeltpunkten für langjährige Versicherung (Grundrentenzuschlag) (Neu seit 2021) | §§ 76g, 97a SGB VI | Individueller Rentenzuschlag für Versicherte mit mindestens 33 Jahren Grundrentenzeiten und unterdurchschnittlichem Einkommen (30–80 % des Durchschnittsverdienstes), ohne dass für diesen Zuschlag Beiträge entrichtet wurden. |
| 17 | Volle Rentenleistungen aus reduzierten Beiträgen im Übergangsbereich (Midijobs) (Neu seit 2022) | § 70 Abs. 1a SGB VI i. V. m. § 20 Abs. 2 SGB IV | Beschäftigte im Übergangsbereich (Midijob) zahlen reduzierte Arbeitnehmerbeiträge auf Basis einer fiktiven Bemessungsgrundlage, erhalten aber dennoch volle Entgeltpunkte aus dem tatsächlichen Bruttoarbeitsentgelt. |
Teil 2: Nicht beitragsgedeckte Leistungen – Erweiterte Abgrenzung
Diese drei großen Blöcke rechnet die Deutsche Rentenversicherung (und ein Großteil der Rentenökonomie) zusätzlich hinzu, wenn das Gesamtvolumen aller gesamtgesellschaftlichen Aufgaben beziffert wird:
| Nr. | Leistung / Tatbestand | Rechtsgrundlage | Kurzbeschreibung & Begründung der Zuordnung |
| 18 | „Höherwertung“ der Ost-Entgelte (Angleichung Ost-West) | § 256a SGB VI i. V. m. Anlage 10 SGB VI | Umrechnung niedrigerer Verdienste in der ehemaligen DDR und den neuen Bundesländern (bis Ende 2024) mittels Hochwertungsfaktor auf das West-Lohnniveau. Finanziell der größte Einzelposten (rund 36,4 Mrd. Euro laut letzter DRV-Auswertung). |
| 19 | Übersteigender Anteil der Witwen-/Witwerrenten (gegenüber Rentensplitting) | §§ 46, 120a ff. SGB VI | Hinterbliebenenrenten haben Unterhaltsersatzfunktion ohne eigenen Risikozuschlag bei den Beiträgen. Als nicht beitragsgedeckt gilt die Differenz zwischen der tatsächlichen Witwen-/Witwerrente und einer fiktiven, beitragsäquivalenten Splittingrente (rund 18,7 Mrd. Euro). |
| 20 | Waisenrenten | § 48 SGB VI | Halb- und Vollwaisenrenten an Kinder verstorbener Versicherter bis zum 18. (bzw. in Ausbildung bis zum 27.) Lebensjahr, da für das Risiko der Unterhaltssicherung von Kindern keine gesonderten Risikobeiträge erhoben werden. |
Einordnung
- Größenordnung: In der engen Abgrenzung summieren sich diese Leistungen nach der jüngsten offiziellen Gesamtberechnung der DRV Bund (für das Berichtsjahr 2023) auf rund 68,2 Milliarden Euro – in der erweiterten Abgrenzung auf rund 124,1 Milliarden Euro (und liegen damit deutlich über dem regulären Bundeszuschuss an die allgemeine Rentenversicherung).
- Was bewusst nicht auf dieser Liste steht: Kindererziehungszeiten für Geburten ab Juni 1999 sowie Zeiten des Bezugs von Arbeitslosengeld I, Krankengeld oder Pflegegeld (ab Pflegegrad 2) gelten nicht als versicherungsfremd, weil hierfür der Bund, die Bundesagentur für Arbeit, die Krankenkassen oder die Pflegekassen direkte Pflichtbeiträge an die Rentenversicherung überweisen.
- Sonderfall „Mütterrente III“: Sollte die im Koalitionsvertrag vereinbarte Angleichung auf volle 3 Entgeltpunkte für vor 1992 geborene Kinder wie geplant vollständig aus Steuermitteln refinanziert werden, wird dieser zusätzliche halbe Punkt als beitragsgedeckt verbucht – während die bisherigen 2,5 Punkte aus Mütterrente I und II (Position 5) weiterhin als nicht beitragsgedeckt in der Liste verbleiben.
Werbung